

Купувате или продавате машини и оборудване с монтаж от друга държава членка? От 1 януари 2026 г. данъкът е дължим от доставчика — и именно доставчикът от ЕС се регистрира по ДДС в България. Кога настъпва данъчното събитие, какво се променя за българския купувач и как изглежда регистрацията на практика.
Един български производител поръчва производствени линии от доставчик в друга държава членка на ЕС. Машините пристигат и се монтират в завода в България. До края на 2025 г. счетоводната практика беше добре позната: доставка от ЕС → протокол по чл. 117 → самоначисляване от получателя. От 2026 г. прилагането на същия подход е грешка — и може да доведе до неприятна изненада.
Разгледали сме „огледалния“ капан и преди — в статията за ДДС капана при Booking, Airbnb и реклама в чужбина (чл. 97а), където българският доставчик се оказва задължен да направи регистрация. Тук посоката е обратна: чуждестранният доставчик от ЕС, който продава стока с монтаж в България, от 2026 г. е задължен да направи ДДС регистрация в България. А българският купувач НЕ прави старото самоначисляване с протокол по чл. 117.
Какво се промени от 1 януари 2026 г.
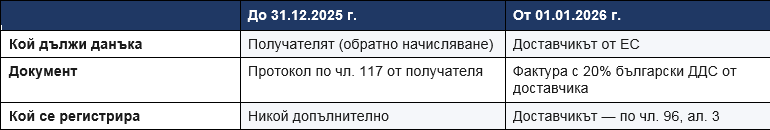
Със ЗИД на ЗДДС (ДВ, бр. 115 от 30.12.2025 г.) отпаднаха две разпоредби, върху които стъпваше старата практика: чл. 82, ал. 2, т. 2 (самоначисляването от получателя при стоки с монтаж от доставчик от друга държава членка) и чл. 97, ал. 3 (старата специална регистрация при монтаж).
Резултатът е смяна на платеца. Данъкът вече е изискуем от доставчика по чл. 82, ал. 1. Доставчикът от ЕС трябва да се регистрира по ДДС в България и да фактурира с 20% български данък; българският получател ползва данъчен кредит по общия ред.
Квалификация: това е стока с монтаж, не вътреобщностно придобиване
Първото разграничение е най-важното. Доставката на машина, която доставчикът монтира или инсталира, е една доставка на стока с монтаж — а не стока плюс отделна услуга и не вътреобщностно придобиване.
- Място на изпълнение — там, където стоката се монтира, тоест в България (чл. 17, ал. 4 ЗДДС). Затова и данъкът е български.
- Не е ВОД/ВОП. Преместването на оборудването от държавата на доставчика за целите на монтажа не е отделно вътреобщностно придобиване (чл. 13, ал. 4, т. 2; чл. 7, ал. 5, т. 2). Инсталационната доставка „поглъща“ движението на стоката. Разликите между ВОП/ВОД и внос/износ сме разгледали в отделна статия.
| Защо е важно: щом не е ВОП, старото самоначисляване с протокол по чл. 117 отпада. Данъкът е дължим в България и се начислява от доставчика — не от купувача. Това е сърцевината на промяната. |
Регистрацията на доставчика (чл. 96, ал. 3 ЗДДС)
Задължението за регистрация възниква заради самата облагаема доставка — без праг. Срокът е важен: заявлението се подава не по-късно от 7 дни преди датата, на която данъкът за първата облагаема доставка (или първия етап) става изискуем (чл. 96, ал. 6, т. 2).
Добрата новина за доставчиците от ЕС: не е нужен акредитиран представител — такъв се изисква само за лица извън ЕС. Местен счетоводител с пълномощно може да извърши регистрацията и да поеме текущите задължения. За целта обикновено са нужни следните документи:
- пълномощно с нотариална заверка и апостил в държавата на доставчика и последващ заверен превод. Не е нужен легализиран превод, а превод върху бланка на преводаческата агенция;
- удостоверение за ДДС регистрация и актуално извлечение от търговския регистър на държавата членка;
- договорите, поръчките, фактурите и допълнителната документация ако има такава, с превод, по същия начин.
След регистрацията данъчният период е един месец. Справката-декларация и дневниците се подават електронно с квалифициран електронен подпис до 14-о число на следващия месец. В същия срок се извършва и плащането.
Кога настъпва данъчното събитие (и защо точно тук се бъркат срокове)
Данъчното събитие определя и кога данъкът става изискуем, и оттам — срока за регистрация. Има два случая:
- Без поетапно изпълнение (една доставка): данъчното събитие настъпва с прехвърлянето на собствеността върху стоката (чл. 25, ал. 2). Важно: това е прехвърлянето на собствеността според договора — не непременно приемането на монтажа. Може да съвпадат, но може и не — зависи от договорните условия.
- При поетапно изпълнение (чл. 25, ал. 4): всеки завършен етап е отделна доставка. Данъчното събитие е датата на изпълнение на етапа, удостоверена с приемо-предавателен протокол, подписан от двете страни. Срокът за регистрация се брои от първия завършен етап.
И един тънък практически риск: фактура, издадена за „стоката“ при физическата доставка или след заводски тест (FAT), може да бъде възприета от приходната администрация като документираща завършен етап — а това измества данъчното събитие по-рано, отколкото страните очакват, и може да направи регистрацията закъсняла.
А какво е мястото на авансите в тази картина? Накратко: платеният аванс сам по себе си не стартира задължението за регистрация — това е потвърдено от приходната администрация. Темата обаче има своите капани (чл. 25, ал. 8, преходните аванси от 2025 г.), затова публикуваме отделна статия — вижте „Авансите при доставки с монтаж: преходът 2025→2026“.
Какво се променя за българския купувач
- Край на протокола по чл. 117 за тези доставки — вече доставчикът начислява български ДДС във фактурата си.
- Внимание с навика. Ако по стар навик сте съставили протоколи по чл. 117 за фактури/аванси по такава доставка през 2026 г., те трябва да се коригират преди доставчикът да издаде новите фактури с ДДС — иначе една и съща сума се облага двойно.
- Данъчният кредит се ползва по общия ред — виж правото на данъчен кредит. Затова и купувачът е пряко заинтересован доставчикът да се регистрира навреме: без редовна фактура с български ДДС няма и кредит.
Санкции — и какво показа практиката
Рискът при закъсняла регистрация е реален:
- чл. 178 ЗДДС — неподадено в срок заявление за регистрация: имуществена санкция от 500 до 5000 лв. (приблизително 255,65 – 2 556,46 евро).
- чл. 180, ал. 2 ЗДДС — неначислен данък поради нерегистрация в срок: санкция в размер на неначисления данък (не по-малко от минимума). Това е по-тежката експозиция, когато данъчното събитие е настъпило преди регистрацията.
- чл. 180, ал. 3 — намален размер (5% от данъка) при начисляване до 6 месеца; приложимостта към нерегистрирани лица е спорна.
Практиката показа, че добросъвестността има значение. При доброволно подадено заявление, пълно съдействие и прозрачност приходната администрация може да приеме като единствено нарушение закъснението по един договор и да наложи санкция в минимален размер по чл. 178, без лихви. Това обаче не е гарантиран изход — резултатът зависи от конкретната проверка. Затова единственото сигурно правило е да се следи данъчното събитие и регистрацията да е навреме.
След монтажа: части, поддръжка и ремонт (често задавани въпроси)
След като линиите работят, идват съпътстващите доставки. Те се третират различно:
- Самостоятелни резервни части от друга държава членка: вътреобщностна доставка → вътреобщностно придобиване от българския получател. Фактура с чуждестранния ДДС номер на доставчика, без български ДДС.
- Поддръжка, техническа помощ и диагностика (на място или дистанционно), между две фирми: мястото на изпълнение е в България (чл. 21, ал. 2), а данъкът е от получателя чрез обратно начисляване (чл. 82, ал. 2, т. 3 — тази точка остава; отменена е само т. 2).
- Ремонт с влагане на части: преценява се според преобладаващия елемент. Ако преобладава услугата — както т. 2; ако по същество е доставка на част с монтаж (напр. цял модул) — третира се като стока с монтаж по чл. 17, ал. 4 и доставчикът начислява български ДДС.
| Практично: регистрацията на доставчика в България не го прави „установен“ тук. Затова за услугите платец остава българският получател. Това се променя само ако доставчикът изгради постоянен собствен обект в страната (нает персонал, сервизна база). |
Регистрацията на практика: стъпка по стъпка
Теорията е едно, практиката — друго. Ето как мина реална регистрация на дружество от ЕС, със сроковете и тънките моменти, които не пишат в закона.
Стъпка 1 — служебен номер от НАП. Първо чуждестранното дружество получава служебен номер. За София компетентен е само офис „Център“ на ТД на НАП. Подава се искане „Регистрация на чуждестранно физическо или юридическо лице“, придружено от пълномощното и официално извлечение от чуждия търговски регистър. Полезно е да се приложат и извлечение от данъчната служба в съответната държава и удостоверение за ДДС регистрация. Извлечението от търговския регистър обикновено е дълго, защото описва цялата история на дружеството. Не е нужен пълен превод — достатъчен е частичен превод на основните данни: седалище, управител, данъчен и/или ДДС номер, капитал, учредяване и други представители.
Стъпка 2 — самата ДДС регистрация. Заявлението се подава директно в офиса на НАП на ул. „Аксаков“, отдел „Регистрации“, за да се спести чакането в компетентния офис на НАП. Подаването е на хартия. Като основание се посочва съответният член, а за идентификация се използва полученият служебен номер — не чуждият/ЕС ДДС номер. Попълват се и задължителните справки за оборота.
| Важен момент — еднодневният срок. Подгответе документите предварително: след подаването идва искане за предоставяне на документи с еднодневен срок. Служител от НАП се свързва в рамките на няколко часа, а документите може да се изпратят в срок на неговия имейл. |
Стъпка 3 — физическото лице, представляващо дружеството. За подаването на справките-декларации по електронен път в НАП се регистрира и управителят/представляващият като физическо лице. На практика регистрацията отнема около петнадесет минути и се извършва при същия служител. Отново се представя копие от пълномощното. След това физическото лице е „обвързано“ с дружеството.
Стъпка 4 — електронните услуги. Накрая се осигурява достъп до електронните услуги на НАП за дружеството. Така дружеството може да подава документи с квалифициран електронен подпис. При заявяването за достъп до онлайн услугите към НАП е много важно следното:
| Кой идентификатор. Заявлението за достъп на упълномощено лице се подава с новия ЕИК — служебния номер от НАП на юридическото лице, а не с чуждия/ЕС идентификатор. В полето „Тип идентификатор“ се избира „ЕИК по Булстат / ЕИК по ЗТРРЮЛНЦ / Служебен номер от НАП на ЮЛ“. |
И накрая — плащането на данъка: добре е предварително да се верифицира банковата сметка на чуждестранното дружество за плащане към сметката на НАП в БНБ, за да няма изненади при първото внасяне, както и дали платената сума постъпва по сметката на задълженото лице.
Чеклист: как да не изпуснете часовника
- Договорът: една доставка или поетапно изпълнение? Кои са етапите и как се удостоверяват (ППП)?
- Дата на първия етап или на прехвърлянето на собствеността → регистрация поне 7 дни преди нея.
- Пълномощно с апостил и заверен превод; документи от търговския и данъчния регистър.
- За всеки етап — подписан приемо-предавателен протокол; фактура до 5 дни от датата му.
- Да не се фактурира „стоката“ при доставка или FAT, ако това не е договорен етап.
- След регистрацията — проверка на българския ДДС номер във VIES.
Заключение
Промяната от 2026 г. е проста за формулиране и коварна на практика: при стока с монтаж от ЕС данъкът е български и се дължи от доставчика, който се регистрира тук. Трудното е в детайлите — кога точно настъпва данъчното събитие, дали има поетапно изпълнение и дали една „обикновена“ фактура няма да задвижи срока по-рано. Добрата подготовка на документите и навременната регистрация спестяват и санкции, и нерви. Това важи особено ако попаднете в ситуация, в която нещата се случват на момента, монтажът е буквално след няколко дни и трябва да се действа бързо.
Отделно разглеждаме една от най-заплетените части на темата — авансите и преходът 2025→2026 (чл. 25, ал. 8, корекциите на стари протоколи и клаузата „цена без ДДС“) — в статията „Авансите при доставки с монтаж: преходът 2025→2026“.
Настоящата статия има информативен характер и не замества индивидуална счетоводна и правна консултация. Конкретните прагове, срокове и процедури следва да се проверят към момента на прилагането им.
Източници: ЗДДС (чл. 7, ал. 5, т. 2; чл. 13, ал. 4, т. 2; чл. 17, ал. 4; чл. 21, ал. 2; чл. 25, ал. 2 и 4; чл. 82, ал. 1 и ал. 2, т. 3; чл. 96, ал. 3 и ал. 6, т. 2; чл. 113; чл. 178; чл. 180, ал. 2 и ал. 3); ЗИД на ЗДДС (ДВ, бр. 115/2025); становища на ЦУ на НАП по доставки на стоки с монтаж (2026).